Sepa qué es la asignación de activos, cómo condiciona el riesgo de una cartera y por qué una estrategia patrimonial diversificada resulta clave para invertir a largo plazo.
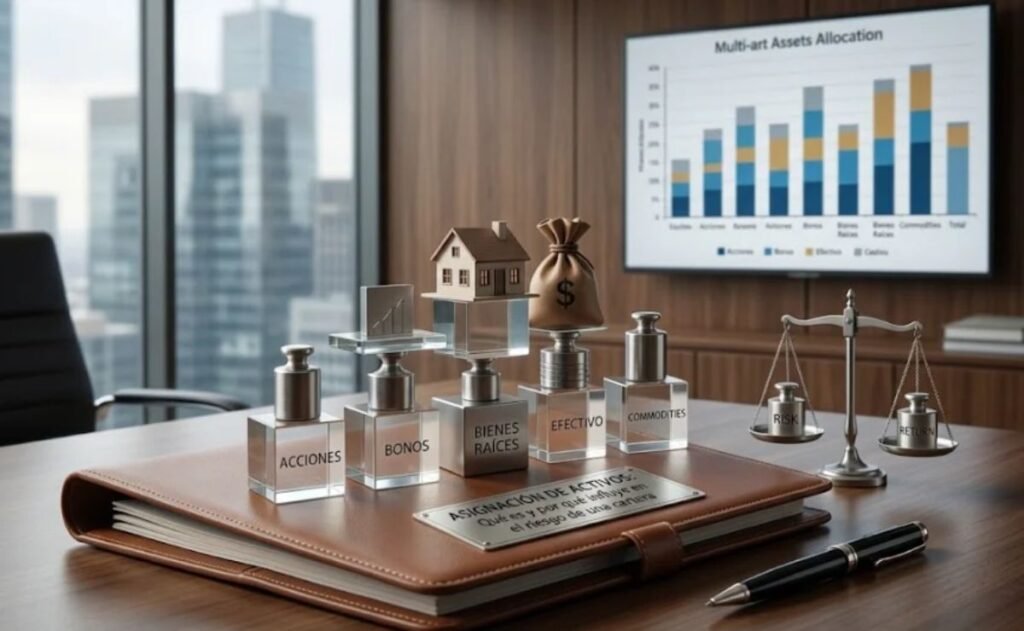
La asignación de activos es una de las decisiones más relevantes en la gestión patrimonial. Consiste en determinar qué proporción del capital se destinará a distintas clases de activos, como renta variable, renta fija, liquidez, activos inmobiliarios, mercados privados o inversiones alternativas.
Más que escoger “la mejor acción” o anticipar el próximo movimiento de los mercados, una asignación de activos sólida busca construir una cartera coherente con los objetivos financieros, las necesidades de liquidez y la tolerancia real al riesgo de cada inversor o familia.
La Superintendencia del Mercado de Valores (SMV) define la asignación de activos como la distribución de las inversiones entre categorías como acciones, bonos y efectivo; la combinación adecuada es una decisión personal que depende de la situación y objetivos de cada inversor.
La asignación de activos establece la arquitectura de una cartera: define cuánto patrimonio estará expuesto a crecimiento, preservación de capital, generación de rentas, liquidez y oportunidades de largo plazo. La asignación responde preguntas estratégicas:
Cada clase de activo reacciona de manera distinta ante inflación, desaceleración económica o cambios en tasas de interés.
La diversificación entre clases de activo y dentro de ellas ayuda a reducir ese riesgo de concentración.
| Clase de activo | Función potencial en cartera | Riesgos principales | Horizonte habitual |
| Renta variable | Crecimiento del capital y protección frente a inflación a largo plazo | Volatilidad, caídas de mercado, riesgo sectorial y geográfico | Largo plazo |
| Renta fija | Estabilidad relativa, rentas y diversificación | Tipos de interés, crédito, inflación y duración | Corto a medio plazo |
| Liquidez | Cobertura de necesidades inmediatas y flexibilidad | Pérdida de poder adquisitivo por inflación | Corto plazo |
| Activos reales | Diversificación y potencial cobertura inflacionaria | Iliquidez, valoración y riesgo cíclico | Medio a largo plazo |
| Alternativos o privados | Acceso a fuentes de retorno diferenciadas | Complejidad, iliquidez, comisiones y riesgo de valoración | Largo plazo |
Una planificación patrimonial robusta suele partir de una asignación estratégica diseñada para cumplir metas de largo plazo bajo escenarios razonables de rentabilidad, riesgo, inflación y liquidez.
Sobre esa base, puede aplicarse una asignación táctica limitada y disciplinada. Esta introduce ajustes temporales ante valoraciones, condiciones macroeconómicas u oportunidades específicas, sin sustituir el plan central ni transformar la cartera en una sucesión de apuestas de corto plazo.
El reequilibrio es igualmente relevante. Si la renta variable sube con fuerza, su peso puede superar el nivel objetivo y elevar el riesgo de la cartera sin que el inversor lo advierta. Reequilibrar significa revisar periódicamente esas desviaciones y restablecer la estructura acordada, teniendo en cuenta costes, impuestos, necesidades de caja y cambios reales en las circunstancias del cliente.
En Venthor Capital, este proceso puede abordarse mediante una mirada integral y de largo plazo:
Con asesoramiento independiente, una visión global y una metodología disciplinada, la cartera puede dejar de ser una suma de inversiones aisladas para convertirse en una herramienta estratégica al servicio de la preservación, el crecimiento y la continuidad patrimonial.