Conozca qué son los conflictos de interés en inversiones, cómo reconocerlos y qué preguntas hacer para tomar decisiones patrimoniales más informadas.
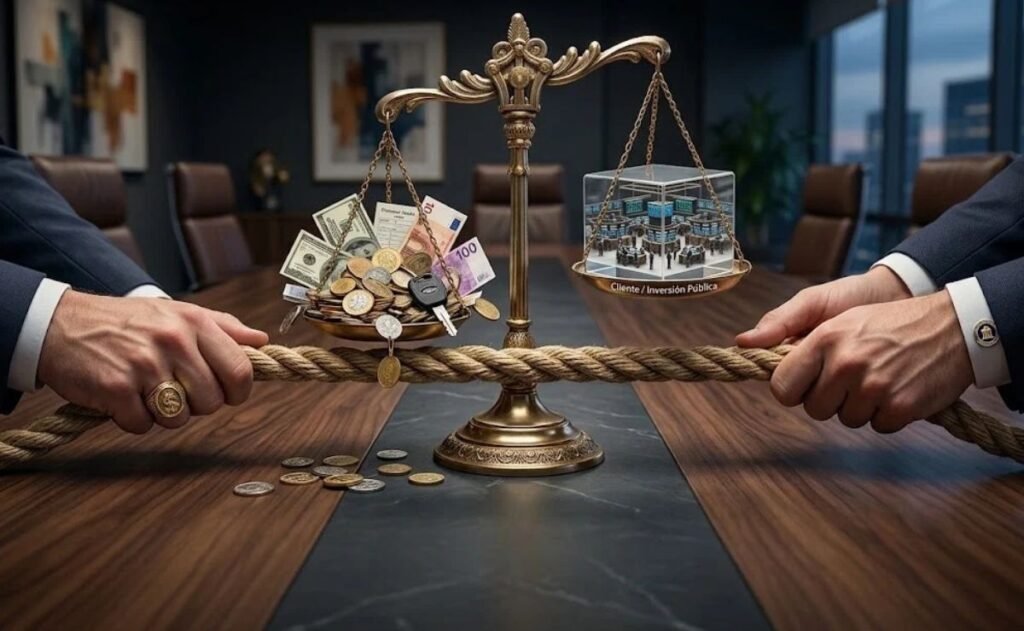
Los conflictos de interés en inversiones aparecen cuando los incentivos económicos, comerciales o personales de quien recomienda una alternativa pueden influir —de manera consciente o no— en la recomendación recibida. No implican necesariamente una mala práctica, pero sí exigen transparencia, análisis y controles para que el patrimonio del cliente siga siendo la prioridad.
Un conflicto de interés surge cuando una persona o entidad que participa en una decisión financiera tiene intereses propios que podrían afectar su independencia y objetividad. En el ámbito de inversiones, puede ocurrir entre un asesor y su cliente, una entidad financiera y el inversionista, o incluso entre distintos miembros de una familia empresaria con expectativas patrimoniales diferentes.
La Securities and Exchange Commission (SEC) de los Estados Unidos —máximo organismo regulador de los mercados de valores y principal garante de la protección al inversionista a nivel global— señala que los profesionales de inversión pueden enfrentar conflictos de interés vinculados con la recomendación de tipos de cuentas, la asignación de oportunidades de inversión, el manejo de saldos en efectivo o las estructuras de compensación asociadas a determinados productos financieros.
El punto central no es asumir que toda comisión es indebida. Los servicios financieros requieren una estructura de remuneración. La pregunta relevante es si dicha estructura puede incentivar una recomendación que no sea la más adecuada para el cliente y, si es así, cómo se divulga, mitiga o elimina ese riesgo.
Esta tabla resume escenarios habituales que conviene revisar antes de invertir.
| Situación | Posible conflicto de interés | Qué debe evaluar el inversionista |
| Comisión por venta de un fondo o seguro | El asesor puede tener un incentivo para recomendar el producto que más remunera | Comisión, costos totales, alternativas comparables y criterios de selección |
| Productos emitidos o gestionados por la misma entidad | La firma puede favorecer soluciones propias frente a ofertas de terceros | Si existe arquitectura abierta y cómo se comparan productos internos y externos |
| Bonos, metas o incentivos comerciales | La recomendación puede responder a objetivos de colocación | Esquema de compensación y métricas usadas para evaluar al asesor |
| Operaciones frecuentes en la cartera | Más transacciones pueden generar más ingresos por corretaje o intermediación | Justificación, costos de operación, impacto fiscal y coherencia con la estrategia |
| Inversiones ilíquidas o privadas | Puede haber comisiones de estructuración, distribución o gestión menos visibles | Horizonte, mecanismo de salida, valoración, riesgos y gastos asociados |
| Relación con emisores o proveedores | La entidad puede tener acuerdos comerciales o intereses económicos indirectos | Vínculos, participaciones, acuerdos de distribución y revelaciones documentadas |
Una forma práctica de analizar una recomendación es observar si el proceso parte del cliente o del producto. Estas son señales que ameritan profundizar:
En gestión patrimonial, la confianza no depende de promesas de rentabilidad ni de productos exclusivos. Se construye mediante procesos claros, una visión integral del patrimonio, disciplina de riesgo y una conversación transparente sobre costos, incentivos y posibles conflictos.